十三年前,中兴与华为的手机出货量差130万部。如今,前者把豆包请进了手机系统;后者在芯片等关键技术上持续投入。这一次,中兴能追赶上华为吗?
刚上市没几天的豆包手机,出状况了。
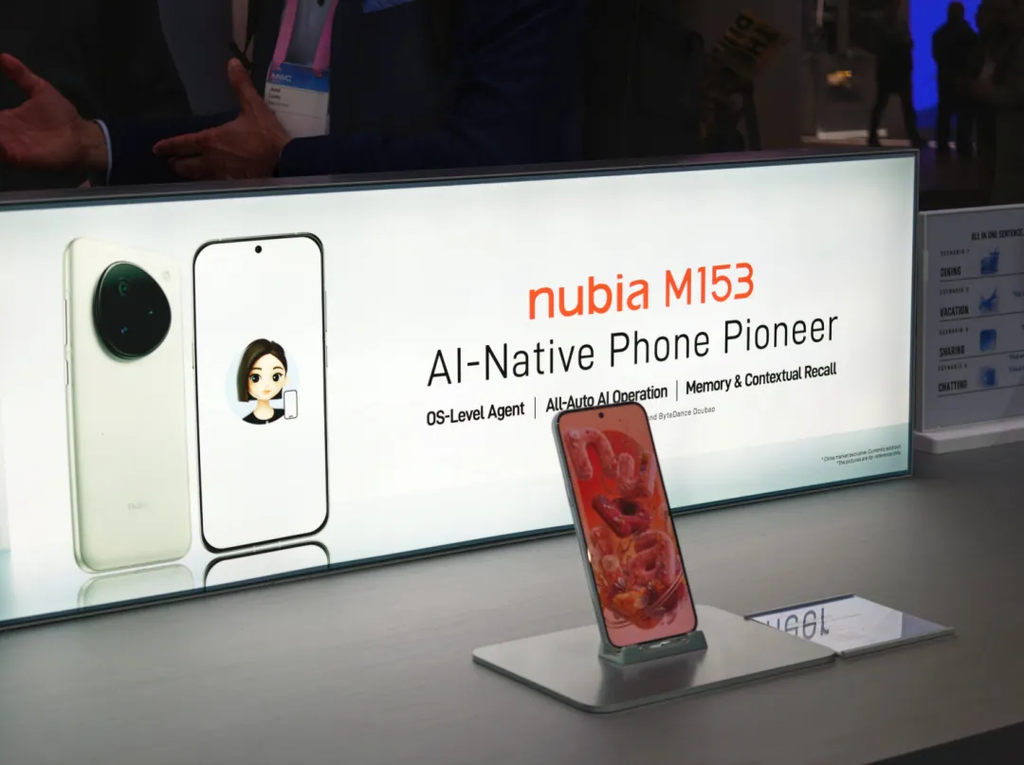
什么是豆包手机?2025年12月1日,努比亚M153工程机(豆包手机前身)开始少量发售。它看上去和普通手机差不多,但系统里的豆包却不只会聊天:用户说出需求,它就能在授权后打开App、搜索信息、切换页面、点击按钮。
原本得自己在几个App之间来回折腾的事,似乎动动嘴交给AI完成就行了。
可手机刚开卖,问题就来了。12月初,一些用户用豆包操作微信时遇到登录异常;淘宝及部分银行App的自动操作也出现限制,豆包随后收紧了相关功能。
究竟是平台专门拦截,还是既有风控规则被触发,公开信息尚无定论。至少可以确定:豆包想替用户操作App,不是手机厂商点头就行。
努比亚是中兴通讯旗下的手机品牌。中兴为什么会选择和字节合作?得从十几年前说起。
当年只差130万部,后来连赛道都变了
2012年第四季度,全球智能手机排行榜上,华为排第三,中兴排第五。
据IDC统计,华为那一季卖出约1080万部,中兴约950万部。两家的差距约130万部,市场份额相差0.6个百分点。当时的中国手机市场还没有今天这套江湖座次。
谁能想到,十多年后,提起国产高端手机,人们首先想起华为;提起中兴,许多人甚至得先想一想,它现在还卖手机吗?
差距不是某一天突然拉开的。华为不断往旗舰机、芯片、系统和品牌里砸钱;中兴也在研发和海外市场投入,却始终没能把手机做成同样强势的消费品牌。
两个曾经在一张榜单上挨得很近的名字,渐渐走出了不同的故事。
2018年,中兴迎来一次真正的急刹车。
美国启动出口禁令后,中兴公告称主要经营活动已无法进行。对一家生产通信设备和手机的企业而言,几乎是灭顶之灾:订单还在那里,客户也还在那里,偏偏供应链里的关键环节被卡住,生意就没法照常做了。
最终,公司通过和解、支付罚款及调整管理层等安排恢复经营,全年归母净亏损约69.8亿元。
禁令解除后,中兴选择先稳住老本行。2018年,公司提出“恢复、发展、超越”的三步走,前几年把现金流和运营商业务放在优先位置,赶上了随后启动的5G建设。
手机没有停卖,但真正撑起公司收入的仍是基站、核心网等通信设备。2019年,中兴运营商网络收入约665.8亿元,占总营收约七成。
同样受到美国限制的华为,在手机业务遭遇重创后则走了另一套路。它没有把自己局限在通信设备或手机之中,而是持续投入芯片、操作系统、云计算、数字能源等业务,试图在不同领域建立自己的技术能力与商业生态。
两家公司后来的营收曲线,能把这种分化看得更清楚。
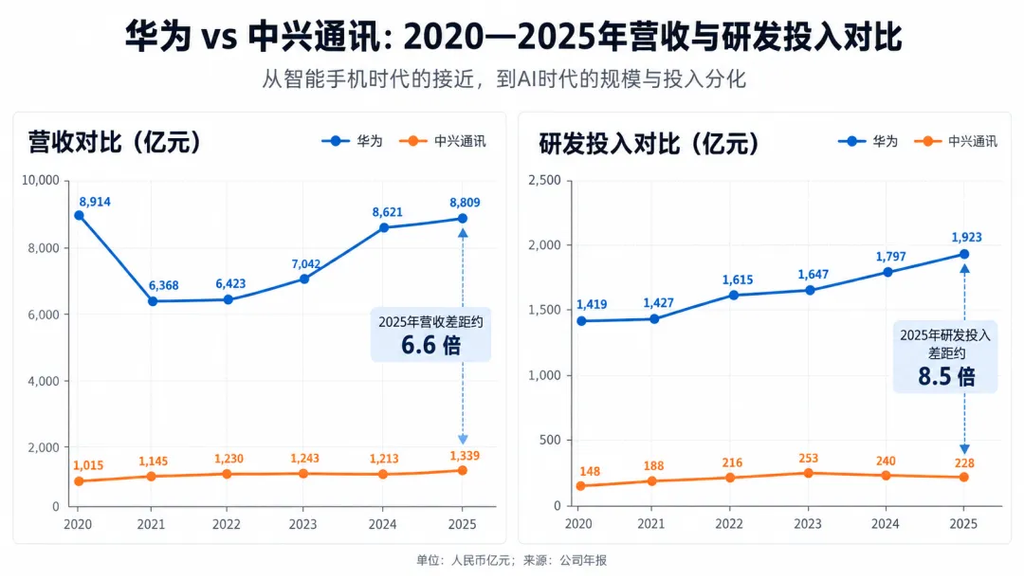
中兴的收入增速并不慢,但到了2025年,两家公司的收入规模依然相差约6.6倍。研发投入的差距也很大。2025年,华为研发投入约为1923亿元,中兴只有228亿元。
华为有实力持续建设昇腾、鲲鹏、鸿蒙等技术与生态,而中兴很难再照着这条路造一个“小华为”。
当然,中兴没有从通信设备市场消失,它仍是全球重要玩家。只是,在消费者心里的手机品牌位置,以及对关键生态的掌控能力,两家公司早已不是当年的距离。
上一次技术浪潮,中兴没能追上华为。如今,当AI产业链开始重新分配利润,中兴能追得上吗?
好消息是AI订单来了,坏消息是利润没跟上
答案先藏在中兴的财报里,而且相当扎心。
过去,运营商是中兴的老主顾。4G、5G网络大规模铺开,基站、路由器等设备就有源源不断的需求。如今,国内5G覆盖建设进入成熟阶段,老客户并没有不见,只是采购清单变了:过去买网络设备,现在越来越多地买服务器、存储和算力基础设施。
中兴反应不慢。2025年,公司政企业务收入冲到372.2亿元,同比几乎翻倍,服务器和存储是主要推手,过去依赖运营商网络建设,如今则要从企业数字化和AI基础设施中寻找增量。
但新生意的利润并不可观。传统运营商网络的毛利率有48.09%,政企业务却只有10.97%。粗略说来,同样卖100元产品,前者留下约48元毛利,后者只留下约11元。
注意,这里的毛利还没有扣除研发、销售和管理等费用,更不等于最终净利润。老生意订单在缩,却厚利;新生意卖得热闹,却薄得多。
全年财报进一步放大了这种反差。2025年中兴收入增长10.4%,归母净利润反而下降33.3%。到了2026年上半年,收入又增长9.1%,净利润却再降45.6%。
忙了一圈,新生意越做越大,利润却越来越薄。
服务器的成本大头往往是需要采购的计算芯片,还要面对大客户压价和同行竞标。所以中兴还想往前走一步,不只要卖出更多服务器,还要向算力基础设施的系统集成进一步延伸。
企业建设AI机房,不一定愿意只用一家厂商的芯片。中兴不必自己制造GPU(图形处理器),可以根据客户的计算芯片选型,提供适配的服务器、交换设备和高速网络,再把它们部署成能稳定运行的计算系统。
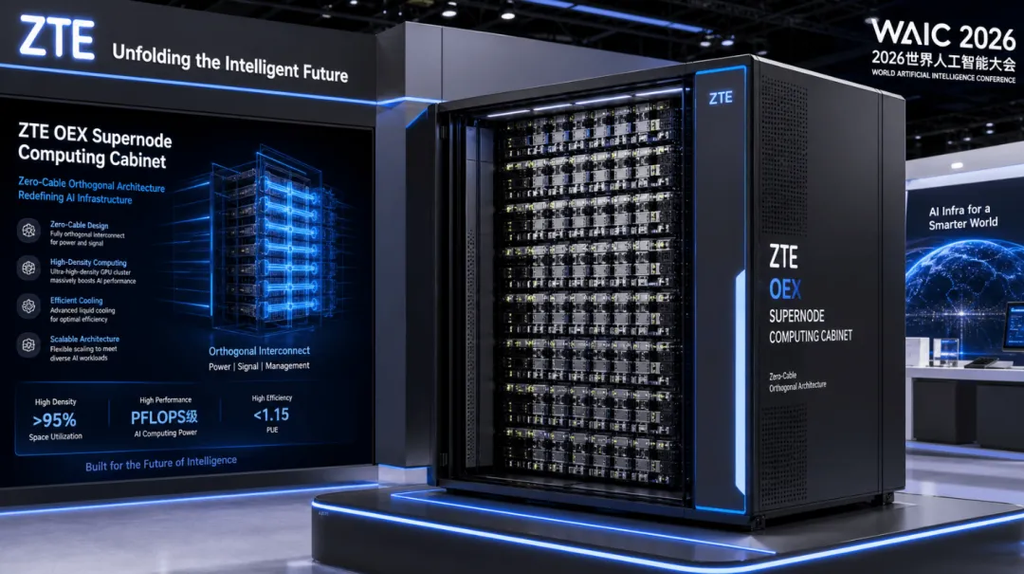
比如,中兴展示的OEX正交架构超级节点,强调在标准尺寸机柜内实现128个GPU的全互联。它所试图提供的,不只是单台服务器,而是芯片之间如何高效连接、整套系统如何协同工作的能力。
不过,这套办法到底有多赚钱,尚无答案。中兴在2025年年报里坦言,智算业务的商业闭环仍处于培育期。
算力业务如此,接下来,中兴的尝试不再执着于自己包揽全部,是借助合作伙伴更快地进入新市场,再寻找自己能够掌握的价值环节。
手机找豆包,机器人找伙伴,中兴开始换打法
开头提到的努比亚手机就是中兴新打法的产物。
从产品分工来看,这是一笔各取所需的合作。字节提供豆包Agent(智能体)能力,中兴旗下的努比亚负责硬件研发和制造,双方再把AI能力向操作系统层面延伸。
中兴终端事业部总裁倪飞当时也公开谈到,手机行业已经很久没有给用户带来颠覆式创新,努比亚选择的答案是开放。它不是在桌面上多放一个聊天App,而是让豆包在用户授权下,直接参与手机里的操作。
可是,手机是努比亚卖的,用户每天喊的可能是“豆包”。如果以后人们主要靠AI助手使用手机,用户关系和后续服务收入究竟归谁?微信等应用的限制又说明,即使中兴开放了系统权限,也不能替其他App决定规则。
中兴并没有因为工程机遇到麻烦就放弃。2026年9月,搭载豆包手机助手消费者版的努比亚NaviX Ultra正式量产上市,起售价5999元。
合作从工程机走到了正式商品这一步,但销量多少、服务收入怎么分,目前还缺少可靠的公开数据。
手机上,中兴请来豆包;机器人上,它也在跟别的公司合作。原因很简单:一家工厂可能同时用几家厂商的机器人,总不能每来一台新机器,就重新建一套网络和管理系统。
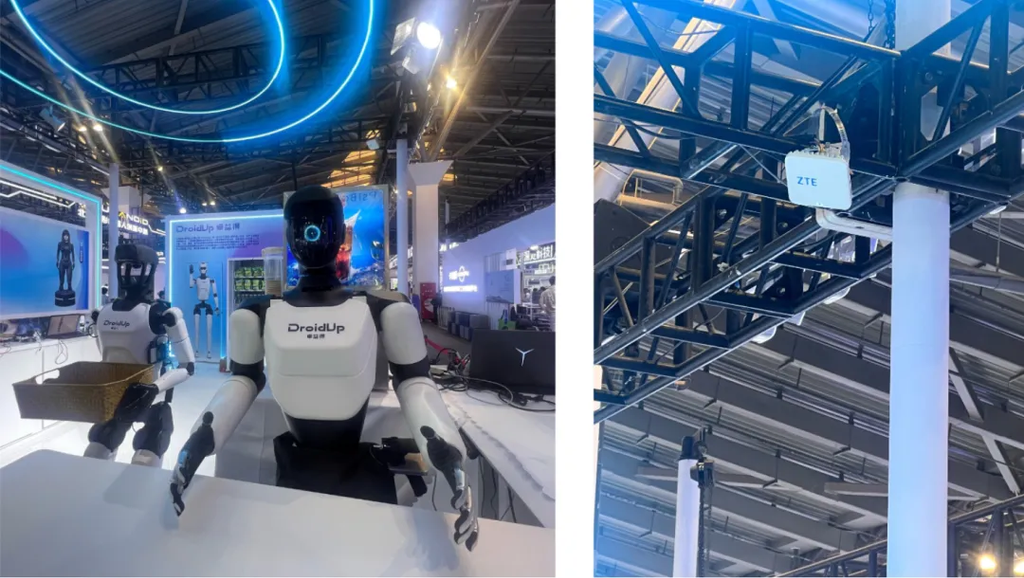
2025年6月的MWC上海展上,来自智元、卓益得等公司的机器人分别承担迎宾、拣货等任务。中兴主要提供网络连接、边缘计算和统一调度方案,让不同品牌的机器在同一个场景里配合。
过去给运营商建网络,现在它尝试把同样的本领用在机器人身上。
但中兴也不想永远只负责“连线”。2025年10月,它公开具身智能模型研究;到2026年,又披露南京滨江工厂里的验证项目:带着灵巧手和夹爪的机器人,能够完成RJ45插头、光模块等部件的自动插拔。
动作很小,却要对准位置、控制力度,还得反复做得准。中兴想从让机器人联网,进一步走到让它们能完成具体工作。
不过,这些案例只能说明技术在推进。中兴尚未披露机器人业务的独立收入,也没有公布大规模外部交付的数据。工厂验证成功,与客户愿意长期采购,还是两回事。
结语
把算力、手机和机器人放在一起看,中兴的思路其实很清楚:自己守住通信、互联芯片和系统工程等优势,把不同厂商的GPU、模型和机器人接进来,尽快变成客户能用的产品。
这与华为掌握更多底层技术和生态入口的路线有所不同,但中兴也面临一个现实问题:把别人的技术组合起来,客户就愿意为这种能力持续付费吗?
十三年前,中兴和华为在全球手机榜单上只差130万部。如今,AI又给了它一次重新入场的机会,中兴能不能借此翻身,或许取决于一个更现实的问题:当整条产业链开始分钱,究竟谁能拿走最大的一块蛋糕。
#中兴通讯 #华为 #豆包手机 #AI手机 #AI算力 #具身智能 #人工智能 #AI商业化
注:本文为「Eastora全球出海观察」原创,欢迎点赞、评论、转发,转载需经授权