安克在IFA拿了9项创新奖,5项挂着soundcore的名字——而同一周,它宣布这个品牌两年内消失。
9月4日,柏林国际消费电子展(IFA)的创新奖IFA Innovation Awards,头一回办现场颁奖礼。台下电视、扫地机器人和笔记本电脑都到齐了,最后被叫上台领“Best of IFA”的,却是一副挂在耳后的助听器。它来自安克创新(Anker Innovations)。
把IFA Innovation Awards的官方名单从头数到尾,安克一共出现了9次:2项获奖,7项入围。9项里有5项挂着同一个名字——soundcore;加上那副助听器,共计6项出自安克的音频线。
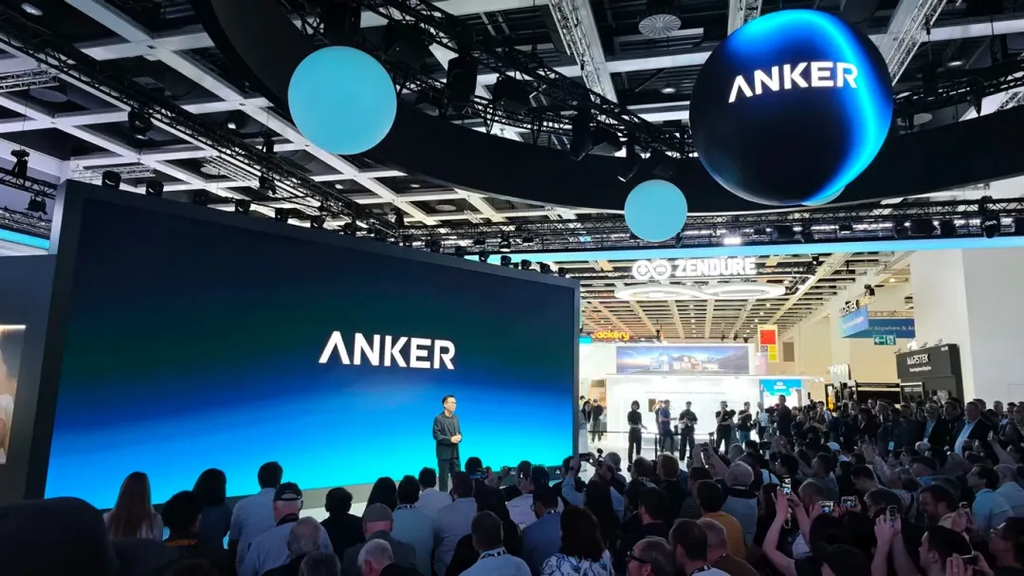
就在颁奖礼前一天,9月3日的媒体发布会上,安克宣布了另一项重大决策:soundcore这个名字,两年内将不复存在。Anker(充电)、eufy(智能家居,含安防与清洁)、soundcore(音频)、SOLIX(储能)、eufyMake(个人创作,如UV打印机),五个品牌将收拢成一个Anker。
一条把音频做成全集团毛利最高板块的业务线,为什么偏偏在拿奖最多的这一年,被收回了名字?
一个在亚马逊上“无名”长大的品牌
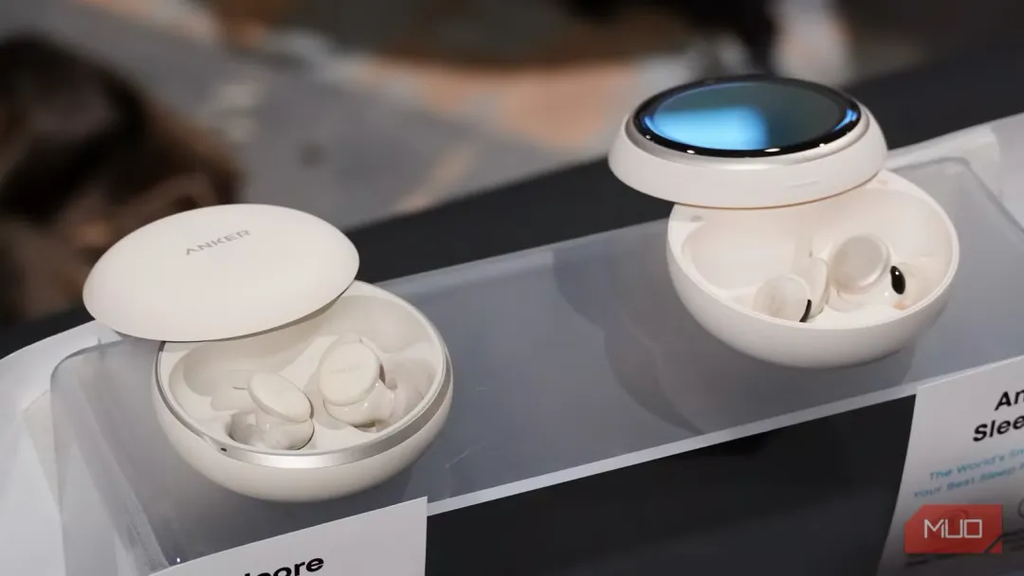
soundcore的起点并不体面。2014年,安克开始在亚马逊上卖蓝牙音箱和耳机,连独立的品牌名都没有。直到2017年,其中一款音箱悄悄做到了亚马逊品类销量第一。
2018年4月25日,soundcore在纽约和东京同时发布,创始人阳萌给它定的任务只有一句话:“打破一个基本假设——消费者必须为好声音付高价。”
soundcore从第一天起就是一个”平价好音质”的牌子,靠亚马逊的流量和价格差打市场,而不是靠品牌溢价。
八年之后,账本是这样的:2025年,安克“智能影音”板块(soundcore,加上Nebula投影和AnkerWork)营收68.33亿元,毛利率49.03%;到2026年上半年,营收34.8亿元,毛利率升到54.78%,是三大板块里最高的一个。
再看整个安克:2025年营收305.14亿元,96.6%来自海外;其中欧洲区81.51亿元,增速43.5%,是跑得最快的区域。
品牌自己也报了一组数:欧睿认证的2024年“中国音频品牌”无线耳机出货量第一,累计出货8500万台;日本TWS耳机全渠道份额第一;德国线上第一。
换句话说,一个当年靠低价起家的牌子,八年后成了安克最赚钱的一片海,也是它在欧洲增速最快的板块。
但是就在今年8月底,安克自己承认,多品牌“带来了新问题”——消费者不知道soundcore、eufy是安克的。阳萌在IFA上说得更直白:“分品牌在各个品类彼此独立时是有意义的,今天已经不是这样了。”
这句话背后是一笔尴尬的账:soundcore做得越好,安克攒下的品牌资产反而越少。一个买了Liberty 5 Pro的德国用户,下次买充电宝时,并不会因此想到安克。
品牌归一要做的,就是把这8年攒在子品牌身上的东西,收回到母品牌名下。新架构里,音频和“个人健康”被放进了同一个板块,名字叫“Anker For You”。
阳萌的算盘:不下深海,只捞浅海
要理解安克为什么能一年拿下9项IFA奖项,得往回看阳萌的“浅海战略”。他在《晚点LatePost》的访谈里算过一笔账:“手机是五千亿美金,电脑是两千亿美金……其他的所有品类都五百亿美金以下。”
安克不下深海,只捞浅海——充电、储能、安防、清洁、耳机、投影,一片一片地捞,“稳稳当当把一个个品类逐步做起来,的确这不是一种大赌”。
选品有一条规则,叫“三缺一”:挑那些底层能力已经攒够、只差一块拼图就能突破的品类。
照这个规则,音频是浅海里最好的一片:毛利高、换机快、渠道现成。助听器同样符合“三缺一”——音频、芯片、渠道都有了,缺的只是“医疗”这一块。
但浅海也有礁。首先是品类问题。2022年,阳萌自己说,“27个产品线中快20个都打不赢别人”。
2024年,安克的充电宝品类多至100款,阳萌当机立断:“无论如何也不应该有100款。”于是用18个月砍掉了70%的SKU。
其次是安全问题。2025年,充电宝在美国、中国、日本累计召回超过200万台,美国消费品安全委员会记录了50多起起火事故,原因是“供应商擅自更改原材料”。
这意味着,浅海的代价是每一片海都得有人守。而信任这种东西,不会跟着品牌自动从一个品类带到另一个品类——在充电宝上丢的分,到了下一个品类,会被重新问一遍。
助听器:浅海第一次划进受监管的水域
按“三缺一”的逻辑,助听器不是安克的一次冒险,而是浅海战略推到边界的自然结果。只是这一次,边界那边是受监管的水域。
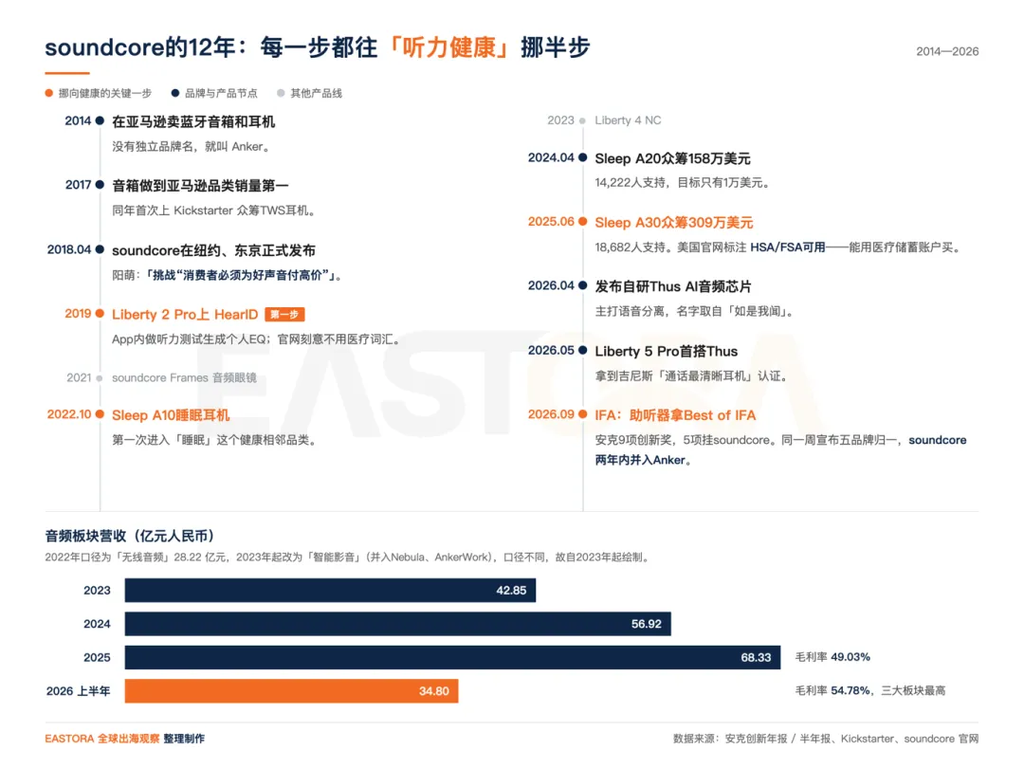
梳理soundcore的产品线时间轴,会看到一条清晰的轨迹:
- 2019年,Liberty 2 Pro加上了HearID——在App里做一次听力测试,生成个人专属EQ,官网刻意避开任何医疗词汇。
- 2022年,Sleep A10睡眠耳机推出。2024年和2025年,Sleep A20、A30在Kickstarter上分别众筹158万和309万美元;A30在美国官网标着HSA/FSA可用,也就是能用医疗储蓄账户买单。
- 2026年4月,自研Thus音频芯片,主打语音分离。2026年9月,助听器正式亮相。
每一步都朝“听力健康”挪半步,每一步都不碰医疗的定义。而这一次,它直接跨了过去。
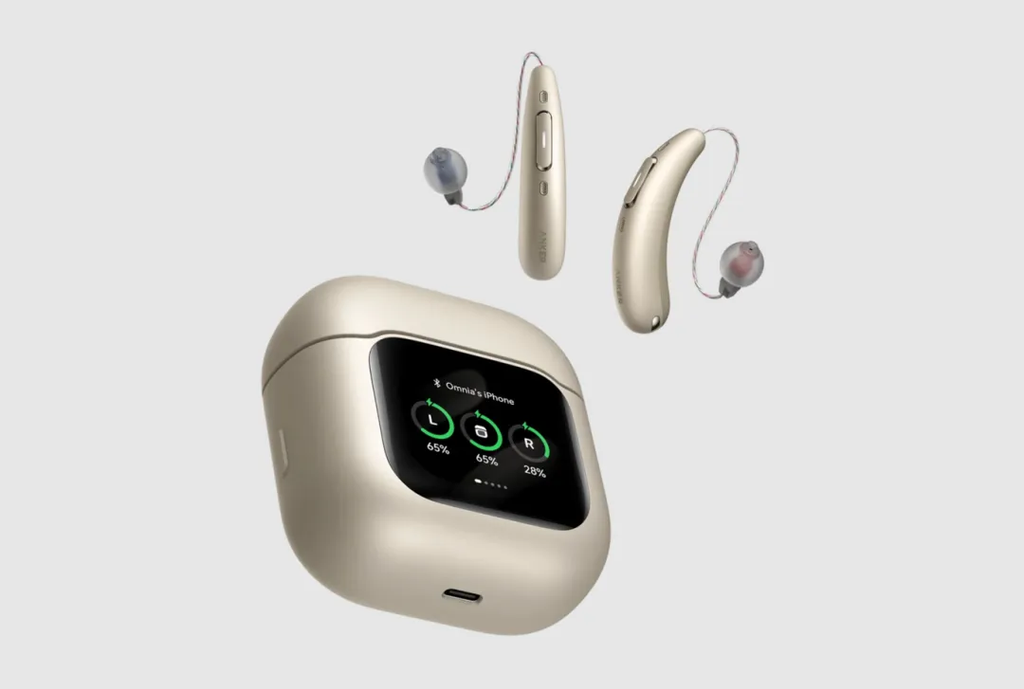
先看产品本身。RIC形态——受话器入耳、机身挂在耳后,这是峰力(Phonak)、奥迪康(Oticon)等专业厂商的主流形态,而不是耳机的形态。
单只6.61克,Thus芯片,4麦克风阵列,续航12小时,充5分钟能用2小时,App内自测听力,远程视频验配。安克宣称,在餐厅这类嘈杂场景里“语音清晰度最高90%”。
外界的质疑,分三层。
第一层来自听力行业媒体。HearingTracker指出,90%这个数字“没有公开任何测试协议或支持性的临床数据”;而且现代助听器“早就用上了定向麦克风、降噪和越来越多的AI处理”——这些都不是安克独有的东西。
第二层来自奖项本身。据Le Matin报道,IFA明确表示评审依据的是参赛方提交的材料,评委并没有独立测试过产品。
Gizmodo、Tom’s Guide、TechRadar三家媒体各自评的“Best of IFA”,都没有把票投给这副助听器。IFA的评审标准里有一条是“为市场和用户创造可持续价值的潜力”——换句话说,奖的是潜力。
第三层最实际:这副助听器现在买不到。官方没有公布价格,上市时间仅称“今年晚些时候”,媒体则指向美国2027年一季度;FDA注册细节也没有公布。它目前只面向美国OTC(非处方)助听器市场。
而这个市场过去四年的名单,读起来像一份退出清单:Bose于 2022年退出;Jabra Enhance Plus 于2024年停产,HearingTracker创始人的评价是“高端OTC市场开局非常慢”;HP助听器的合作方Nuheara于 2024年破产;索尼于2026年4月停售;Eargo和Lexie的母公司于2026年7月关闭美国业务。
美国助听器行业协会的MarkeTrak调查给出了原因:OTC开放三年,听损人群的助听器采用率只从38.4%变成39.1%——三年,不到一个百分点。
也就是说,OTC并没有把原本不戴助听器的人拉进来,“放开处方就能做大市场”这个前提,到今天还没有被数据证实。
安克要进的,是一个被寄予厚望、却还没被证明会长大的市场;前面那串名字,都是在这个前提上栽的。
中国同行早就在里面了:深圳的Elehear是Forbes Health 2026年OTC助听器榜单第一,惠州的锦好医疗2025年靠美国OTC需求把营收做高了65%。安克不是第一个进来的中国公司,只是规模最大的一个。
我们的担忧有两条。
一条关于信任。一家2025年刚经历过大规模召回的公司,要进的是一个戴在耳朵里、连着健康的品类。“信任”两个字,在助听器上的分量远重于充电宝。
安克给出了90天试用和先付一半、可退押金的方案来降低门槛,但这解决的是购买风险,不是信任本身。
另一条关于市场准入。这副助听器在柏林拿了奖,却不能在柏林卖。难的不是拿一张证书,而是安克最熟悉的那套打法,到了欧洲用不上。欧洲市场摆在它面前的,是三道门。
第一道门是法规。欧盟没有OTC这个品类,助听器在MDR法规下属于IIa类医疗器械。
这意味着安克不能像在美国那样注册后直接上架,而要走完整的医疗器械路径:公告机构审核、临床评价、上市后监督,周期按年计。
第二道门是渠道。在德国,助听器不是一件摆在货架上的消费电子产品,而是一条固定的医疗路径:耳鼻喉医生开处方,听力师验配,医保按定额报销——双耳费用1,603.81欧元,包含耳模和全部验配服务,个人只掏10欧。
也就是说,买单的是医保,决定买哪副的是听力师,消费者自己几乎不用比价。安克在亚马逊上练出来的流量和价格差策略,在这条路径里没有用武之地。
第三道门是需求。德国听损人群的助听器采用率是47%,本来就高于美国的39%——“OTC解决可及性”这个故事,在德国讲不通。
德国听力师联合会的负责人说得很直接:“这替代不了专业诊断,听损常常只是一个症状。”苹果的AirPods Pro 2助听功能证明了软件自验配能过CE认证、能在德国上线,但法国和英国把它卡住了——连苹果都只能一国一国地过。
安克到目前为止,没有宣布任何欧洲上市计划。
结语
安克“品牌归一”解决的是“消费者不知道你是谁”的认知问题,这只需要一纸公告就能开始。而助听器要回答的,是“消费者凭什么信你”——这个问题奖项评审团答不了,亚马逊的评分也答不了。
信任不会跨品类自动携带,充电宝上丢的分,会在助听器上被重新问一遍;子品牌攒下的口碑,也不会自动流回母品牌。这两件事,是安克必须同时面对的双重命题。
等到2027年这副助听器真正上市,值得看的不是Thus芯片的参数,而是安克打算在验配服务上投多少:是把它留在App和远程视频里,还是愿意把听力师放进自己的体系。这个答案,比奖杯更能说明它是不是真的进了这片海。
#安克创新 #soundcore #TWS #品牌出海 #IFA2026
注:本文为「Eastora全球出海观察」原创,欢迎点赞、评论、转发,转载需经授权