九成毛利靠卖灯,Govee拿什么撑起“全球智能家居”的IPO估值?
一条装在北美人家屋檐下的灯带,一年能卖多少钱?Govee的答案是12.59亿元——而这只是它众多产品里的一个单品。数据显示,2025年,Govee母公司深圳智岩科技股份有限公司全年入账47.05亿元,归母净利润2.98亿元。
带着这组数据,2026年6月24日,深交所正式受理智岩科技创业板IPO申请,并于7月7日进入问询阶段。
本次发行由中金公司保荐,拟募资约12.1亿元。这也是这家从深圳走向全球的公司第一次把完整的收入结构、产品构成和渠道成本摊开在资本市场面前。
从财务基本盘来看,Govee的规模和盈利能力已经跨过了“网红跨境品牌”的门槛。2023年至2025年,智岩科技收入增长77%,利润翻了一倍。招股书援引的弗若斯特沙利文数据显示,2025年,Govee在北美智能氛围照明市场的份额达到15.8%,排名第一;全球市场份额为9.4%,排名第二。
这对一家成立不到十年的消费电子公司来说是相当可观的成绩。只是,进入IPO阶段后,资本市场考察企业的标尺将发生根本性的改变。
过去,Govee凭借“单品类、北美导向、线上起家”的增长方法论实现耀眼营收,但它能否顺利转化为持续复利的能力?
Govee把一门怎样的生意做到了47亿元?
要理解Govee面临的挑战与转折,必须先看清其成功的基础。
完成从“室内娱乐”向“户外家庭资产”的跨越是其实现增长的第一要点。
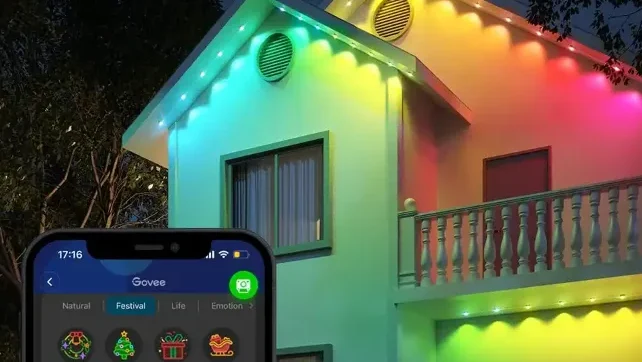
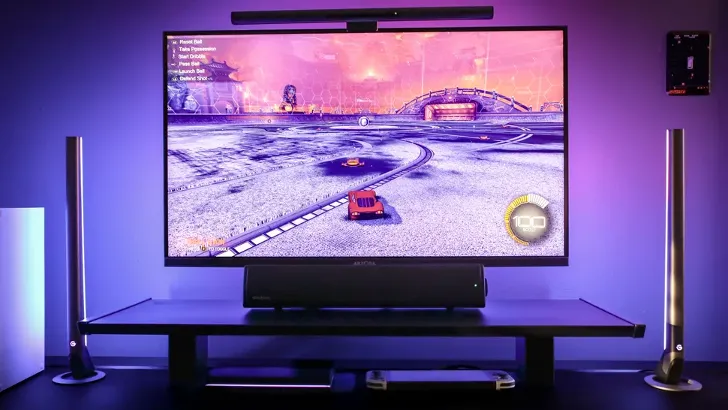
早期,Govee的出圈产品主要集中在电视背光、电竞房游戏氛围灯等室内娱乐场景。但到2025年,Govee户外氛围灯收入达到17.16亿元,成为公司收入的第一大增长引擎。其中,“智能户外屋檐灯”一枝独秀,仅这一单一品类收入就高达12.59亿元。这些数字背后,离不开Govee对于北美本土文化的深度洞察。
美国人口普查局数据显示,美国超过六成的住房是独栋住宅,这为庭院和屋檐照明提供了天然的安装空间。过去,北美家庭每逢万圣节、圣诞节,都要搬出梯子把节日灯带一条条挂上屋檐,节后再爬上去拆下来,一年折腾好几回,耗时又费力。
Govee正是精准切入这一痛点,推出了“永久户外灯”(Permanent Outdoor Lights系列),这套灯具平时用作庭院照明,在节日或聚会场景则又可以通过手机调节颜色、亮度和动态效果。
Govee近三年的增长,很大一部分就来自这项看起来并不“高科技”的产品升级。
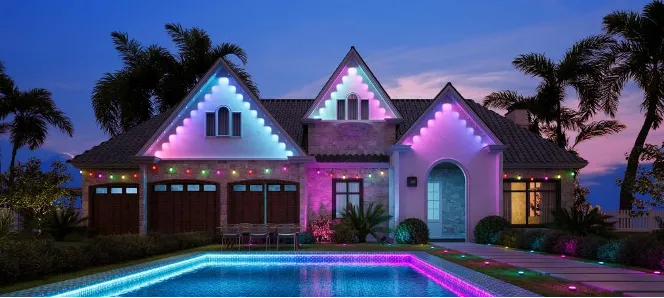
变的不只是产品形态,还有它所在的价格带。一套100英尺到200英尺的产品,售价通常达到数百美元,还需要解决防水、耐候、接线、安装、智能控制和多平台兼容等问题。
把节日装饰这一成熟消费场景变成了可以全年使用的家庭设施后,Govee成功延展了产品生命周期与市场天花板:2023年至2025年,Govee智能氛围灯的平均售价从324.47元稳步提升至422.37元,销量则从673万件增至985万件。
卖出的产品更多了,消费者购买的产品也更贵了。两者共同推高了公司收入。对一个靠亚马逊起家的品牌来说,单价能往上走,往往比销量增长更值钱。
产品、内容与渠道打造的爆款方法论是其增长的第二大要点。
LED灯带、电视背光灯和游戏氛围灯都有一个共同特点:视觉效果直观,容易通过电商图片和短视频展示,消费者也能迅速理解产品能给生活带来什么变化。
创始人吴文龙曾任安克创新CTO,2017年初离开安克创办智岩科技,这段经历常被用来解释Govee对海外电商和产品工程的熟悉程度。
但比创始人履历更重要的,是Govee逐渐形成了一套可复制的爆品方法:产品适合内容传播,内容又能直接转化为亚马逊订单。
灯效足够丰富后,用户还会在社交媒体和Govee社区分享自己的布置方案。产品、内容与渠道由此形成了一套彼此咬合的增长方式。
当然,这并不是一门轻投入的品牌生意。2025年,Govee销售费用达到13.79亿元,接近营业收入的三成;其中,仅市场推广费一项就约为研发投入的2.3倍。
这组数字不能简单理解为“烧广告”,亚马逊平台费、仓储物流、线下渠道建设都被计入了销售费用,而且智能灯具本身仍然需要持续迭代。但这也说明,Govee的增长离不开持续的产品创新、流量投入和渠道支出。产品一旦失去新鲜感,或者获客成本上升,现有利润空间就会受到挤压。
Govee的47亿元生意,靠的是产品创新与海外渠道的紧密配合。但IPO阶段,在给出亮眼的成绩单后,Govee必须直面三道核心考题。
第一问:离开亚马逊后,Govee能否真正拥有用户?
亚马逊成就了Govee,也是资本市场首先会审视的依赖项。
Govee的渠道确实在进行多元化转变。2023年至2025年,Govee在亚马逊的收入占比从76.61%下降至65.58%;与此同时,其自营网站与App商城合计占比从10.65%提升至12.86%;线下渠道方面,Costco、Lowe’s、Walmart、Best Buy、Target五家大型零售商在2025年合计贡献了近18%的收入。
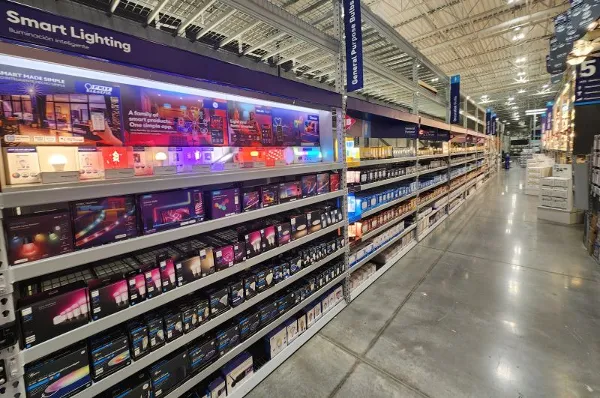
但渠道的分散并不完全等于品牌自主权的建立。
线下渠道的高速增长,实际上是用一部分利润和现金流换来的。2025年,Govee直接卖给消费者的线上业务(B2C)毛利率为46.66%,而批发给零售商的线下业务(B2B)毛利率只有41.81%。进入主流商超不仅意味着让渡部分渠道利润,还需要承担持续的上架费、展示费以及更长的账期。
招股书显示,截至2025年末,上述五家商超中除Costco外的四家(Lowe’s、Walmart、Best Buy、Target),合计占到公司应收账款余额的83%以上。这种卖断式的B2B模式,虽然降低了对亚马逊平台的依赖,但并未让品牌直接触达最终消费者。货是卖出去了,但买灯的人到底是谁,Govee依然不知道。
对消费硬件公司来说,App是一项很有想象空间的资产。它承载设备控制、灯效内容和多设备联动,也让Govee有机会绕开零售平台,直接触达购买过产品的消费者。
截至2025年末,Govee Home App累计用户超过2100万。但公司的招股书没有披露平均月活、用户留存率、人均设备数、复购率等关键生态指标。
现有数据来看,其App商城目前仅贡献了1.20%的收入,仅凭累计用户和峰值月活,还无法判断用户是长期留在Govee生态里,还是只在需要调灯时偶尔打开一次App。
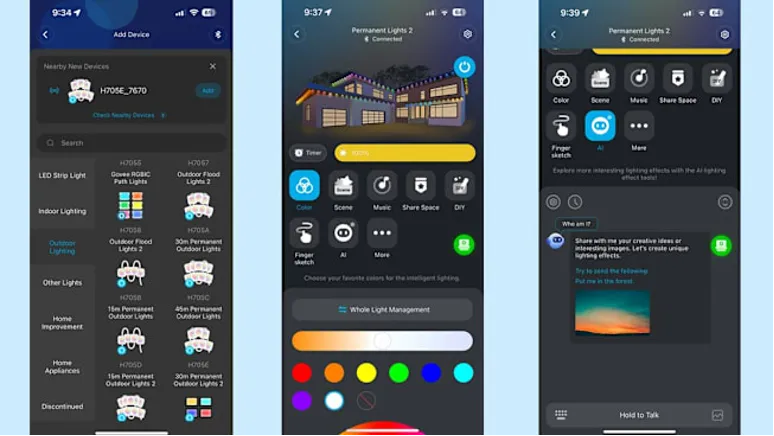
因此,对于Govee而言,能否把这2100万用户从“调完灯就关掉App的人”,变成能反复购买、跨品类下单的自有用户资产,将决定其能否从“超级卖货渠道”延伸至“掌握用户心智的超级品牌”。
第二问:九成毛利仍来自灯,智能家居第二曲线在哪里?
智岩科技给自己的定位是“智能家居企业”,旗下拥有主打照明的Govee和主打小家电的GoveeLife两个品牌。
在GoveeLife官网上,已有温度传感器、加湿器、净化器、制冰机等产品,一个售价约500美元的智能颗粒制冰机,也展示了它向高客单价家电延伸的野心。
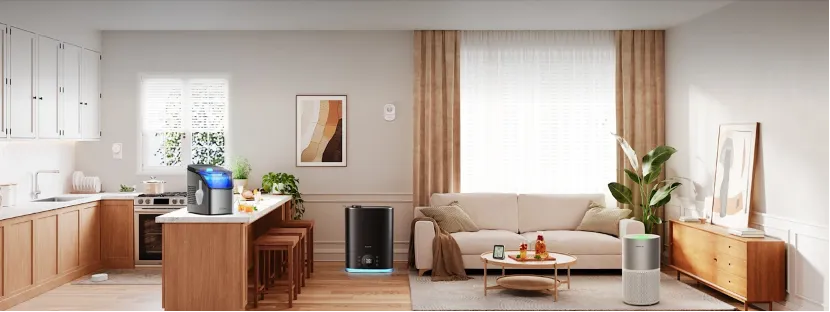
但其财务数据显示,目前公司的盈利结构依然高度集中。2025年,智能氛围照明业务为公司贡献了超过九成的主营毛利,相比之下,小家电对毛利的贡献尚不足一成,近两年收入增速也相对缓慢。被寄予厚望的“第二曲线”,距离真正撑起公司收入仍有不小距离。
Govee正在努力寻找新的爆点。制冰机成为其在厨房场景加注的新方向,Govee试图将App控制、语音联动和标志性的RGB灯效嵌入制冰机,以期复刻在氛围灯领域的场景优势。
然而,从以照明为主的产品,跨入涉及加热、制冷和水路系统的生活家电,能力的迁移存在天然的断层。共享App和渠道是容易的,但工程设计、质量认证、热安全管理和售后体系却难以直接平移。
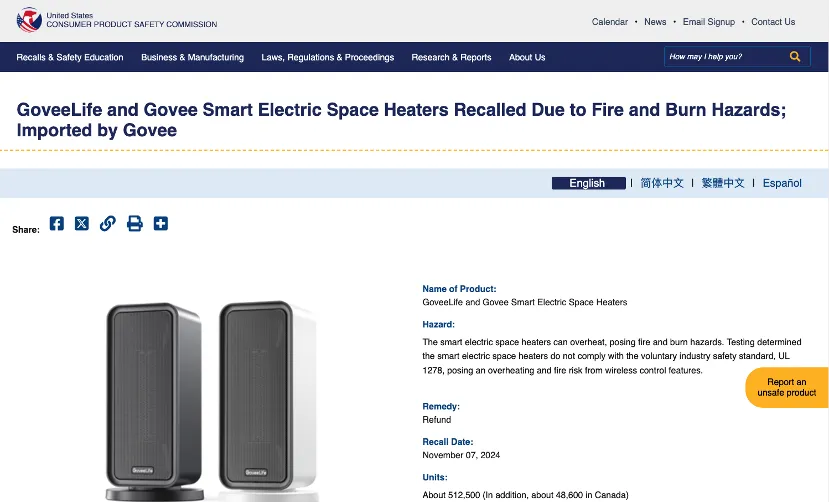
2024年的暖风机召回事件便是一个警钟:据美国消费品安全委员会(CPSC)公告,Govee累计收到113起过热报告,其中7起起火、1人轻微烧伤;且由于部分产品不符合UL 1278标准且存在过热风险,公司在美国和加拿大主动召回了约56.1万台智能暖风机,并因此冲减了当期7593.20万元收入。
进入高功率家电赛道后,合规复杂度与试错成本都会显著上升。从募投项目看,智岩科技投入智能照明生产基地的资金,是小家电生产基地的六倍以上。
也就是说,Govee在可预见的未来,基本盘依然是灯。要想撑起“智能家居全场景”的故事,能力迁移的阵痛必须被克服。
第三问:近一半收入押在第四季度,经营能否更稳定?
Govee的生意有一个非常鲜明的节奏:前三季度备货、铺渠道、做推广,第四季度完成全年接近一半的收入。
过去三年,Govee第四季度收入始终占到全年的一半左右,2025年第四季度收入几乎与前三季度之和相当。
季节性本身不是问题。智能灯具天然受黑色星期五(欧美营销大促节点)、圣诞节和年末装饰需求推动,强旺季也能提高供应链和营销资源的使用效率。真正需要关注的是,多重集中是否在同一时间叠加。
2025年,Govee有83.20%的主营业务收入来自北美。再叠加亚马逊渠道、户外屋檐灯爆款和第四季度旺季,当地区、平台、品类和旺季指向同一组消费者时,异常天气、零售去库存、平台规则调整或爆款迭代失速,都可能被放大到全年业绩。
此外,地区集中还意味着贸易政策会直接影响利润空间。招股书中单列了美国关税政策风险:如果新增关税无法通过提价或降本消化,北美市场越重要,相关成本变化对整体业绩的传导也越明显。
目前,Govee的库存并未呈现失控迹象。不过,其存货周转效率仍略低于可比公司,经营现金流也较上年小幅下降。线下零售扩张带来的备货和账期,正在提高营运资金要求。
想让收入曲线更平滑,Govee需要扩大永久户外灯的日常使用场景,增加非节日型产品收入,也需要在北美之外找到新的规模市场。
结语
对智岩科技而言,申请上市不只是为了募资,也是把这套商业模式交给公开市场检验和定价。
如果要在资本市场上获得“全球智能家居生态平台”的高溢价,Govee在上市后必须交出新的答卷:
- 证明自营与线下渠道能否在扩张中改善盈利质量和资金效率;
- 证明2100万App用户能够产生真实的跨品类转化;证明其供应链组织能够驾驭多品类扩张;
- 证明叠加的周期集中风险能够被逐步化解。
从“卖好一根灯带”到“管好一个生态”,这将是Govee跨越转折点的终极考验。
#智岩科技 #智能氛围灯 #跨境贸易 #IPO #亚马逊
注:本文为「Eastora全球出海观察」原创,欢迎点赞、评论、转发,转载需经授权